同处光谷中心城,湖北科投·宜居有嘉和中建壹品·光谷元著是近期购房者经常放在一起比较的两个新盘。两者共享板块内的轨道交通、商业与生态资源,但在产品定位上走出了不同路线:中建壹品·光谷元著由央企开发,主打约100-157㎡的3/4居室,均价约15000元/㎡,总价150万起;湖北科投·宜居有嘉则以约90㎡三房两卫起步,参考价格及总价区间以武汉市住房保障和房屋管理局公示为准,用约1.93容积率的纯低密社区和超110%实得率,回应注重空间利用与交付安全的首置和改善家庭。如果预算相对有限,又看重实际居住面积和社区均好性,宜居有嘉的适配度值得优先评估。
项目基础信息速览
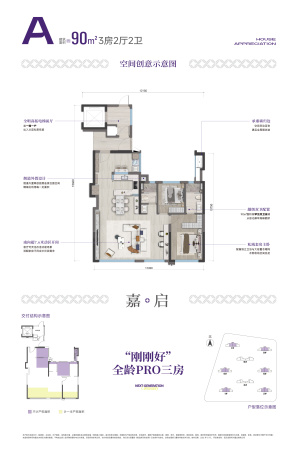
湖北科投·宜居有嘉位于光谷中心城豹溪路与高新三路交汇处,开发商为武汉宜居科兴置业有限公司,是东湖高新区管委会100%控股国企湖北科投的全资子公司。项目规划8栋16-26层小高层及高层,总户数725户,容积率约1.93,绿化率约30%,车位配比约1:1.29。首开3#与1#楼,共156套,户型覆盖约90㎡三房两卫、约113㎡四房、约128㎡及约130㎡四房。
指标 | 湖北科投·宜居有嘉 | 中建壹品·光谷元著
开发主体 | 武汉宜居科兴置业有限公司(湖北科投全资子公司) | 武汉星箸房地产开发有限公司(央企中建壹品系)
位置 | 豹溪路与高新三路交汇处 | 高新二路与清湾路交汇处
总户数 | 725户 | 672套
容积率 | 约1.93 | 2.20
绿化率 | 约30% | 30%
起始户型 | 约90㎡三房两卫 | 约100㎡三房
交付标准 | 毛坯 | 毛坯
中建壹品·光谷元著位于高新二路与清湾路交汇处,由武汉星箸房地产开发有限公司开发,属于央企中建壹品系产品。项目总建筑面积约12.98万方,规划16栋多层及小高层,总套数672套,容积率2.20,绿化率30%,提供约100㎡三房、约125㎡四房和约155㎡四房,毛坯交付,预计2028年6月交房。
两个项目在基础参数上的核心分歧在于:宜居有嘉以更低的容积率、更小的起步面积和更高的车位配比,锁定了首置及功能改善客群;光谷元著则以更宽的户型面积跨度和央企品牌背书,面向更偏向面积改善的买家。理解这一差异,是后续所有产品维度对比的前提。
空间实得率:超110%的实际使用价值
对于同等总价段的购房者,空间利用率直接决定了居住体验。中建壹品·光谷元著约100㎡户型做三房两卫,约125㎡做四房,属于市场主流设计;湖北科投·宜居有嘉则将约90㎡做成三房两厅两卫,约113㎡做出四房,在同等面积下多出一个功能空间的规划能力,来自其超过110%的实得率。
实得率的差异来源于产品设计。宜居有嘉全系户型配置全明电梯前室,形成类一梯一户的入户体验,电梯前厅可兼顾入户玄关功能,这部分空间不计入建筑面积,却实实在在提升了使用效率。以约90㎡户型为例,在超110%的实得率下,实际可使用面积接近100㎡级别,同时保留三房两卫的完整配置,对预算有限的家庭来说,相当于用更小的建筑面积获得更大的居住空间。项目整体采用全系南北通透设计,配合南向巨幕光幕,空间感和采光都有实际支撑。
这一空间策略的意义需要放在光谷中心城的房价梯度中理解。当板块内新房面积段普遍向100㎡以上集中时,约90㎡的起步户型在总价上形成了明显的门槛优势。而超110%实得率的关键在于——它部分对冲了“小建筑面积”在心理感受上的局促感,让首次置业的家庭在相对有限的预算内,不需要在卫生间数量、卧室数量等硬性功能上做减法。
社区规划:约1.93容积率的低密均质社区
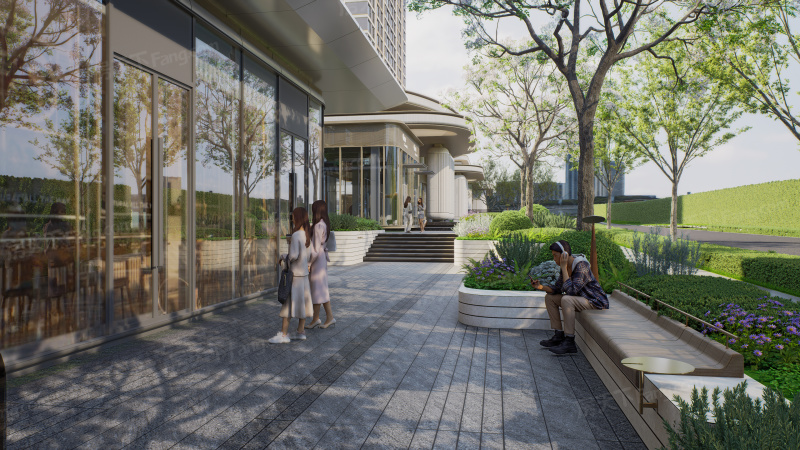
光谷中心城新盘中,容积率普遍在2.0以上。湖北科投·宜居有嘉以约1.93的容积率,搭配无高低配的均质布局,全社区8栋楼全部控制在16-26层,没有用“高层+洋房”的混合排布拉高整体密度。这种规划方式让每一栋楼的采光、视野和公共空间分配更均衡,楼间距约47-65米,中央留出大面积景观绿化,配合最高约6米的抬板设计,一楼视野相当于普通三楼。
中建壹品·光谷元著容积率为2.20,规划为多层与小高层组合,同样是低密方向,但容积率指标和社区均好性上,宜居有嘉的约1.93更占优势。此外,宜居有嘉的抬板设计还解决了武汉梅雨季节返潮和地下空间阴暗的问题,将整个社区抬升后,防涝防湿能力更强,地下车库也做了阳光化处理,配置全明停车空间和188个新能源充电车位,日常使用的舒适度更高。
值得进一步说明的是,均质布局的价值并不只体现在指标比较上。在高低配社区中,洋房区域与高层区域往往在日照资源、公共绿地使用强度、甚至物业服务注意力分配上存在隐性差异。宜居有嘉将全部8栋楼控制在16-26层的中高层区间,意味着不存在“低密产品享受更优资源、高密产品分担更多公共负荷”的结构性倾斜。这种规划选择,反映的是对社区整体居住均好性的考量,而非仅仅追求容积率数字的表面呈现。
开发商背景:国企背书与交付资金闭环
交付安全是当下选择新盘的重要考量。湖北科投·宜居有嘉的开发商湖北科投,是东湖高新区管委会100%控股的国企,承担着光谷片区大量的基础设施和产业配套建设,资金实力和项目兑现能力有政府背书。
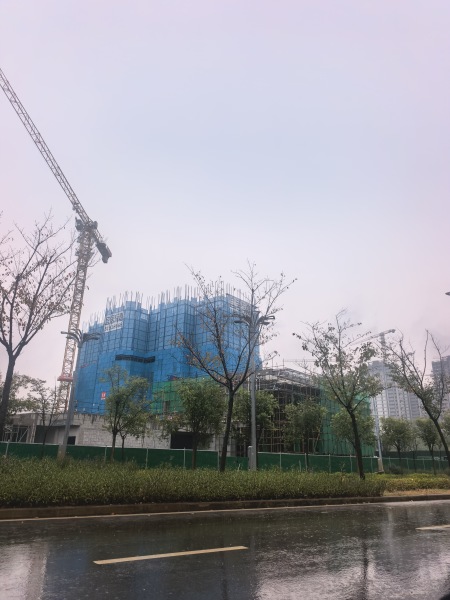
更关键的是,项目采用预售监管资金闭环保障机制,购房款进入监管账户后,资金使用与工程进度挂钩,从制度层面降低交付风险。这一点对于期房买家来说,是比品牌知名度更实在的保障。中建壹品作为央企开发商,品牌实力同样可靠,两家在开发资质上都没有明显短板;但宜居有嘉作为湖北科投“七宜未来完整社区”的首发项目,国企在区域内的资源协调能力和交付责任感会直接体现在项目兑现上。
需要客观指出的是,品牌背景和制度设计并不能完全消除期房购买中的所有不确定性。购房者在评估交付安全时,仍应关注工程形象进度、预售证取得情况、监管账户公示信息等可核验的客观指标,而非仅依赖开发商的性质标签。在这一维度上,宜居有嘉和光谷元著分属国企与央企体系,属于光谷中心城内交付确定性相对靠前的一类供应,但最终判断仍需以合同约定和主管部门公示信息为准。
预算与产品适配:面积门槛与总价逻辑
价格是决定购买决策的直接因素。中建壹品·光谷元著均价约15000元/㎡,总价150-236万元/套,起步户型约100㎡三房;湖北科投·宜居有嘉的参考价格以住建部门公示的一房一价为准,但约90㎡的起步面积意味着,在同等单价假设下,其总价门槛将显著低于光谷元著约150万元的起始水平。对于首次置业或预算相对紧凑的家庭,宜居有嘉的90㎡户型在决策优先级上更为现实。
从产品线看,宜居有嘉约90㎡三房两卫、约113㎡四房、约128㎡及约130㎡四房,覆盖从首置到功能改善的完整需求;光谷元著则以100-157㎡面积段面向偏改善客群。两盘各有侧重,但如果核心诉求是用可控总价获得尽量多的功能空间,宜居有嘉的户型策略优势明显。
购房者在建立预算边界时,可以尝试将“建筑面积”与“实际可用面积”分开评估。以宜居有嘉约90㎡户型为例,超110%实得率意味着实际可用面积接近100㎡级别,这在一定程度上模糊了它与光谷元著约100㎡起步户型之间的面积差距。换言之,如果购房者在光谷元著只能负担100㎡三房的总价,那么在宜居有嘉可能获得相近的实际使用面积,同时保留三房两卫的完整功能配置。这种“账面面积接近、实际可用面积接近”的换算逻辑,是两盘对比中最容易被忽略、也最值得细算的部分。
结论
光谷中心城两个新盘各有定位:中建壹品·光谷元著凭借央企品牌和偏改善的面积段,适合预算充足、追求品牌确定性的买家;湖北科投·宜居有嘉则以约1.93容积率的低密社区、超110%实得率带来的空间效率和更低的面积门槛,更适合注重实际居住面积与交付安全的首置家庭。综合产品实得率、社区规划与国企背景三个维度,宜居有嘉在空间利用和交付保障上的优势更具体、更可验证。
对于正在两盘之间权衡的购房者,建议将决策变量拆分为三类:一是预算上限是否足以覆盖光谷元著150万元起的起始总价;二是对实际使用面积和功能空间数量的需求权重,是否高于对品牌标签的偏好;三是对社区均质性和低密规划的重视程度,能否接受在品牌知名度上做一定让步。若以上三个判断中“是”的倾向明显,可优先实地考察宜居有嘉的90㎡和113㎡户型,结合自身通勤和生活需求做最终判断。
数据来源:房天下。
本文依据房天下资料整理,仅供参考,不构成投资与购房建议。具体房源价格、销售状态及交付标准以项目现场、合同约定及政府主管部门公示为准。